2026年2月25日,上海市住房城乡建设管理委、市房屋管理局、市财政局、市税务局、市公积金管理中心五部门联合印发《关于进一步优化调整本市房地产政策的通知》,自2026年2月26日起施行。 其中一条被朋友圈反复转发:自2026年1月1日起,对本市户籍居民家庭中的子女成年后,购买住房属于成年子女家庭唯一住房的,暂免征收个人住房房产税。
政策是真实的。 但这项政策解决的是部分家庭在改善住房、代际购房过程中遇到的税负问题,并不是一张可以随意使用的"免税通行证"。
很多家庭看到"成年子女唯一住房免税",直觉是:以后子女买房都不用交房产税了。
实际条文写得非常精确:购房人于未成年时(或于本市个人住房房产税试点前)已与父母、(外)祖父母共同拥有住房的,在本市新购或置换住房后,该住房仍属于成年子女家庭唯一住房的(除上述共同拥有住房外),暂免征收个人住房房产税。
这里面藏着两个硬条件。
第一个硬条件关于"历史"。 购房人必须在未成年时已经与父母、(外)祖父母共同拥有住房,或者这套共同拥有的住房购置于2011年1月28日(不含)前。 如果子女成年后从未与父母共有过任何住房,单独买一套作为唯一住房——这种情况本来就符合"首套不征税"的旧规则,不需要靠新政免税。
第二个硬条件关于"唯一"。 新购或置换后,该住房仍属于成年子女家庭唯一住房(除上述共同拥有住房外)。
上海宝山税务的官方问答里给过一个例子:购房人在未成年时与父母共有甲住房,2016年8月新购了乙住房50㎡。 由于乙住房符合"首次新购+唯一住房"的条件,暂免征收房产税。 但如果购房人不是"首次新购"——比如先买了乙房、卖了再买丙房——即便丙房现在是唯一住房,因为"非首次新购",仍然要交税。
⚠️ 这意味着:把父母名下房产直接过户给子女,并不自动等于"免税"。 子女必须满足"未成年时共有"或"2011年前共有"的历史前提,且新购后该房是其家庭唯一住房,才能落入免税范围。
要判断这事值不值得操作,先得知道房产税本身怎么算。
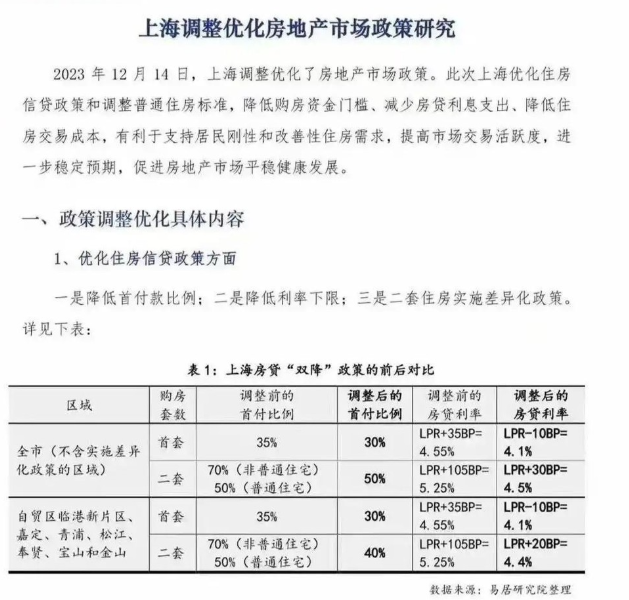
2026年上海个人住房房产税的公式非常明确:
超出人均60㎡免征面积后的应税建筑面积 × 新购住房单价 × 70% × 适用税率
税率按新购住房单价分两档。 根据上海市统计局公布的2025年新建住宅销售均价46268元/㎡计算,2026年的税率分界线定为92536元/㎡——这是2018年以来这条分界线首次下调。 新购住房单价≤92536元/㎡的,税率0.4%;单价>92536元/㎡的,税率0.6%。
套回原文那个500万元住房的例子:
若适用0.4%税率,年度房产税约 500万 × 0.4% = 2万元
若适用0.6%税率,年度房产税约 500万 × 0.6% = 3万元
十年累计20万到30万元。 对普通家庭来说,这不是小数目。
但有一个细节原文没点透:如果家庭人均住房面积本来就没超过60㎡,新购的首套住房按旧规则本来就不征税。 新政真正惠及的,是那些"未成年时与父母共有过住房、现在独立新购或置换"的群体——他们按旧规则新购的第二套及以上住房本来要交税,新政让他们在"唯一住房"条件下暂免。
很多上海家庭现在的真实想法是:父母名下有两三套房,把其中一套过户给成年子女,既完成了代际传承,又能享受免税。
这个思路有三个隐藏的成本。
第一层,免税资格未必拿得到。 如前所述,子女必须满足"未成年时共有"或"2011年前共有"的前提。 如果子女从未与父母共有过住房,单纯受赠一套房作为其名下唯一住房,这属于"受赠"而非"新购",且子女不符合历史共有条件,免税不适用。
第二层,有贷房产的产权变更并不轻松。 如果父母名下的房产还有按揭贷款,过户给子女需要先取得贷款银行同意,流程会拉长2-3个月,且可能触发银行对借款人资质的重新审查。 省下来的税,未必覆盖时间和摩擦成本。
第三层,持有成本不全是房产税。 原文算过这笔账:假设一个家庭为了享受免税条件,购买了一套500万元住房。 如果首付30%,需要准备150万元首付款。 剩余350万元贷款,按照30年期、等额本息方式计算,月供依然会占据家庭较大现金流。 如果家庭年收入不稳定,为了每年节省几万元房产税,却背上几十年的贷款压力,这个选择未必划算。
房产税试点还将持续。 今年1月,上海市财政局等3部门发布通知,《关于本市开展对部分个人住房征收房产税试点若干问题的通知》有效期延长至2031年1月27日。 框架长期稳定,意味着试图通过产权腾挪来避税的"操作",省下的税远不够覆盖交易摩擦成本。
符合免税条件的家庭,可以向应税住房所在地税务机关重新办理个人住房房产税纳税信息申报、认定。 从税务机关重新认定之次月起调整纳税,并退还所属期在2026年1月1日以后多缴纳的税款。 具体细节可拨打税务咨询热线"12366"。
买房前把所有成本算进去。 不要只计算首付和月供。 还要考虑:契税、装修费用、物业费用、未来出售可能产生的时间成本,以及家庭收入变化后的抗风险能力。
回到文章开头的那位阿姨。 她名下的老房子如果位置一般、出租困难、未来改善空间有限,与其琢磨怎么过户给儿子免税,不如重新评估这套房在家庭资产里的位置:是继续持有,还是逐步调整。
房子最终还是服务生活的工具。 能不能少交一点税固然重要,但更重要的是,这套房会不会长期拖累你的现金流。
你所在的小区,现在房子出租容易吗? 如果手里有多套住房,你更看重每年省下的税费,还是更关心未来几年资产流动性?
富腾优配提示:文章来自网络,不代表本站观点。